Stiftung erbt: Was bei der Abwicklung von Nachlässen zu beachten ist
Stiftungsratgeber Von Redaktion Stand 11.11.2026 7 Min. Lesezeit
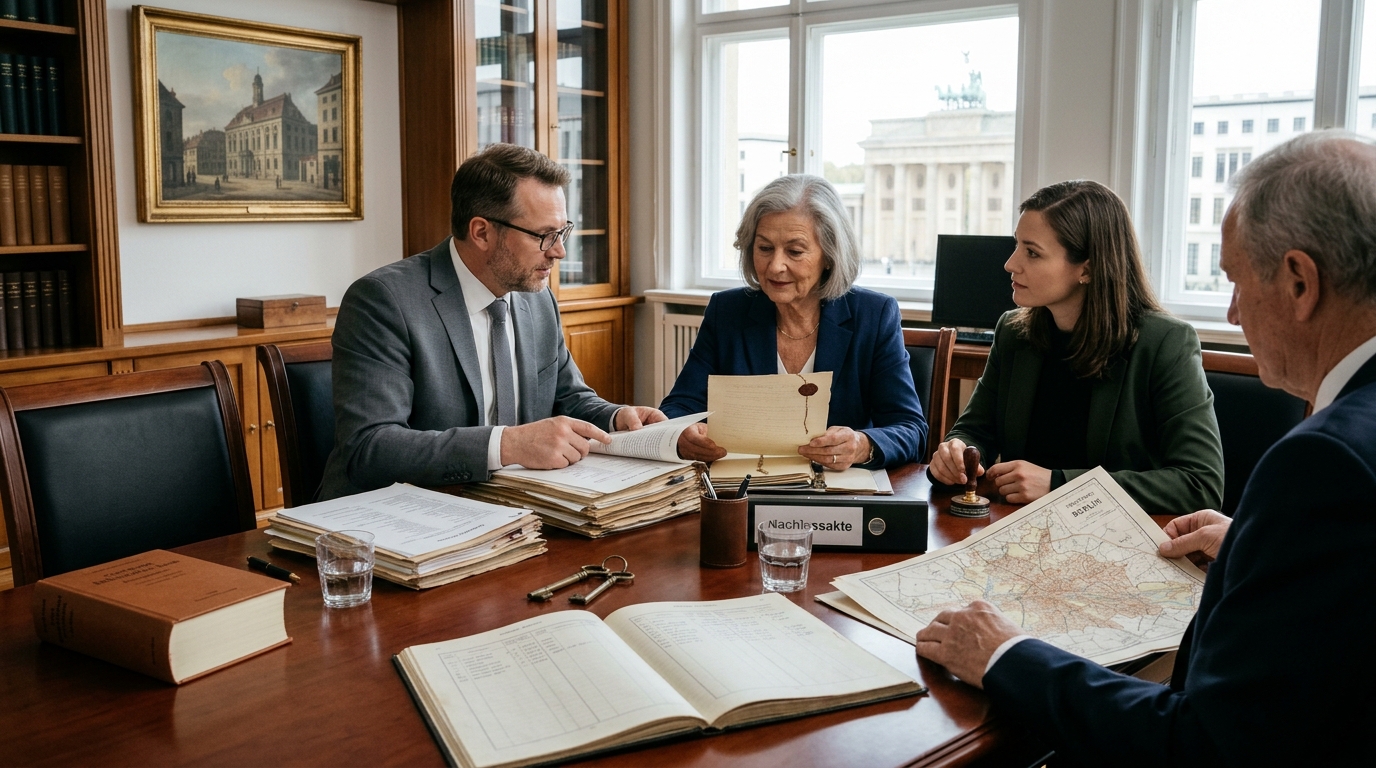
Wird eine gemeinnützige Organisation, etwa eine Stiftung oder ein Verein, von einem Erblasser als Erbin eingesetzt, so löst dies, anders als man zunächst vermuten könnte, bei den Verantwortlichen nur selten reine Freude aus, da sogleich zahlreiche Pflichten und Fristen zu bedenken sind. Pflichten und Fristen zählen zuerst, nicht der Gewinn. Eine Stiftung oder ein Verein tritt in die Rechtsstellung des Verstorbenen ein und übernimmt damit Vermögen ebenso wie etwaige Verbindlichkeiten. Dazu kommen Besonderheiten aus der Steuerbefreiung und dem festgelegten Satzungszweck. Verantwortliche sollten deshalb von Anfang an strukturiert vorgehen und den Nachlass als anvertrautes Vermächtnis begreifen, das gewissenhaft im Sinne des Erblassers zu verwalten ist, damit sein letzter Wille gewahrt bleibt. Welche Schritte dabei zentral sind und worauf es rechtlich wie steuerlich ankommt, zeigt dieser Ratgeber.
Die ersten Pflichten nach dem Erbfall
Wenn die Nachricht über eine Zuwendung eingeht, setzt der eigentliche Prüfprozess ein. Von besonderer Bedeutung ist zunächst die genaue Klärung der Frage, ob es sich bei der Zuwendung um eine Erbeinsetzung oder lediglich um ein Vermächtnis handelt, denn beide Formen, die rechtlich klar voneinander abzugrenzen sind, bringen jeweils unterschiedliche Folgen mit sich. Als Erbin übernimmt die Körperschaft alle Rechte und Pflichten, beim Vermächtnis hingegen lediglich einen genau festgelegten Vermögensgegenstand.
Erbschaft prüfen und absichern
Vor jeder Annahme steht die sorgfältige Bewertung des Nachlasses. Übersteigen die Schulden das Vermögen, kann die Ausschlagung sinnvoll sein. Hierfür gilt in der Regel eine Frist von sechs Wochen ab Kenntnis des Erbfalls und des Berufungsgrundes. Bei der spezialisierten Begleitung der Nachlassabwicklung für gemeinnützige Organisationen unterstützt LINTILIA Stiftungen und Vereine durch die komplexen rechtlichen und steuerlichen Anforderungen eines Erbfalls. Wichtig ist zudem die Sicherung des Nachlasses: Immobilien müssen versichert, Konten gesperrt und Wertgegenstände dokumentiert werden.
Erbschein und Nachlassverzeichnis
Für den Nachweis der Erbenstellung gegenüber Banken, Grundbuchämtern und Schuldnern wird häufig ein Erbschein benötigt. Parallel dazu sollte ein vollständiges Verzeichnis aller Vermögenswerte und Verbindlichkeiten erstellt werden. Gerade bei größeren Nachlässen kann aus einer solchen Zuwendung sogar der Anlass für eine Stiftungsgründung aus einem Erbe entstehen, wenn der Erblasser dies testamentarisch vorgesehen hat. Ein geordnetes Verzeichnis bildet die Grundlage für alle weiteren Schritte und schützt die Verantwortlichen vor späteren Haftungsrisiken.
Steuerliche und organisatorische Besonderheiten der Abwicklung
Welche steuerlichen Besonderheiten sind zu beachten, wenn eine von der Steuer befreite Körperschaft eine Erbschaft erhält? Eine gemeinnützige Organisation bleibt von der Erbschaftsteuer befreit, solange die Zuwendung dem satzungsmäßigen Zweck zugutekommt. Diese Befreiung von der Erbschaftsteuer ist jedoch an bestimmte Bedingungen geknüpft, die eine gemeinnützige Organisation sorgfältig einhalten muss, um das Steuerprivileg dauerhaft nicht zu verlieren. Das Erbe muss zeitnah und zweckgebunden genutzt werden, sonst entfällt das Steuerprivileg. Viele Verantwortliche holen für geerbte Immobilien oder Wertpapiere fachkundigen Rat ein.
Vermögen zweckkonform einsetzen
Erbt eine Körperschaft Kapital oder Wertpapiere, stellt sich die Frage, wie die Mittel satzungsgemäß verwendet werden. Soll das Erbe den laufenden Betrieb finanzieren oder dauerhaft dem Grundstockvermögen zufließen? Diese Weichenstellung beeinflusst die gesamte Finanzplanung. Wer geerbtes Vermögen anlegen möchte, sollte dabei stets den Kapitalerhalt im Blick behalten. Spannungen zwischen Erhalt und Ausschüttung sind typisch, wie unsere Berichterstattung zum Dauerdilemma der Stiftungsanlage zeigt. Eine klare Dokumentation der Verwendung ist dabei unverzichtbar, um gegenüber dem Finanzamt den gemeinnützigen Einsatz nachzuweisen.
Strukturierte Abwicklung in klaren Schritten
Eine Erbschaft, die nach dem Tod eines Angehörigen zahlreiche rechtliche und organisatorische Fragen aufwirft, lässt sich am besten entlang eines festen Ablaufs bewältigen, der sämtliche Schritte vorgibt und den Beteiligten hilft, nichts Wesentliches zu übersehen. Auf diese Weise behalten die Verantwortlichen, die sich um die Abwicklung der Erbschaft kümmern müssen, jederzeit den Überblick über die einzuhaltenden Fristen sowie die verschiedenen Zuständigkeiten, die im Verlauf des gesamten Verfahrens zu berücksichtigen und sorgfältig zu beachten sind. Die folgende Reihenfolge hat sich in der Praxis gut bewährt.
- Testament und Erbenstellung prüfen, Annahme oder Ausschlagung fristgerecht entscheiden.
- Nachlass sichern, Vermögen und Schulden erfassen sowie ein Verzeichnis anlegen.
- Erbschein beantragen und sich gegenüber Banken, Behörden und Grundbuchamt legitimieren.
- Steuerliche Freistellung prüfen und zweckgebundene Verwendung des Erbes dokumentieren.
- Verbindlichkeiten begleichen, Vermögen überführen und Abwicklung formell abschließen.
Dieser Ablauf bietet eine erste Orientierung, ersetzt jedoch nicht die Prüfung des konkreten Einzelfalls. Immobilien oder Unternehmensbeteiligungen im Nachlass werfen Fragen auf, die Fachwissen erfordern. Komplikationen entstehen beispielsweise dann, wenn mehrere Erben am Nachlass beteiligt sind und sich untereinander abstimmen müssen oder wenn einzelne Angehörige ihre Pflichtteilsansprüche geltend machen und einfordern. In solchen Fällen empfiehlt es sich, erfahrene Berater hinzuzuziehen, die sowohl das Erbrecht als auch das Gemeinnützigkeitsrecht beherrschen.
Den Nachlass im Sinne des Erblassers gestalten
Eine Zuwendung an eine gemeinnützige Organisation zeigt ein großes Vertrauen. Der Erblasser, der mit seiner letztwilligen Verfügung ein bleibendes Zeichen setzen möchte, wünscht sich von ganzem Herzen, dass sein über viele Jahre aufgebautes Vermögen auch nach seinem Tod dauerhaft und verlässlich einem guten Zweck dient, der ihm persönlich am Herzen liegt. Verantwortliche erfüllen diesen Anspruch nur, wenn sie die Abwicklung mit der notwendigen Sorgfalt und Transparenz durchführen. Dazu gehört, dass die Verantwortlichen etwaige Auflagen aus dem Testament genau beachten, sämtliche Fristen zuverlässig einhalten und die Verwendung der Mittel jederzeit lückenlos nachweisen können.
Mit rechtzeitiger fachkundiger Begleitung und strukturiertem Vorgehen verwandelt sich eine anfangs belastende Pflichtenlast in eine geordnete Aufgabe. Am Ende stehen die rechtssichere Vermögensübernahme und die Gewissheit, dem Willen des Verstorbenen entsprochen zu haben. Auf diese Weise verwandelt sich ein anvertrautes Vermächtnis, das mit großer Sorgfalt und Verantwortung verwaltet wird, in einen dauerhaften Beitrag zum Stiftungszweck, der die Arbeit der Organisation auf lange Sicht stärkt und zugleich ihrem gesellschaftlichen Auftrag zugutekommt, den sie seit jeher verfolgt.
Häufig gestellte Fragen
Kann ein Pflichtteilsberechtigter gegen die Einsetzung einer Stiftung als Erbin vorgehen?
Ja, nahe Angehörige wie Kinder oder Ehepartner behalten ihren Pflichtteilsanspruch unabhängig davon, wer als Erbe eingesetzt wurde. Die Stiftung muss diesen Anspruch aus der Erbmasse befriedigen, was die tatsächlich verbleibende Zuwendung erheblich schmälern kann. In der Praxis empfiehlt sich deshalb eine frühzeitige Rücksprache mit den Angehörigen, um spätere gerichtliche Auseinandersetzungen zu vermeiden.
Wie lange dauert es in der Praxis, bis eine Stiftung eine Erbschaft tatsächlich nutzen kann?
Zwischen dem Erbfall und der endgültigen Verfügbarkeit des Vermögens vergehen oft sechs bis zwölf Monate, bei Immobilien oder Streitfällen auch deutlich länger. Grund sind Nachlassgerichte, die Erbscheinsverfahren sowie mögliche Einwände anderer Beteiligter. Wer kurzfristig mit den Mitteln plant, sollte diese realistische Zeitspanne von vornherein einkalkulieren.
Welche typischen Fehler passieren Vereinen beim ersten eigenen Erbfall?
Häufig wird die Buchführungspflicht für den Nachlass vernachlässigt, obwohl das Finanzamt bei größeren Vermögen genaue Nachweise verlangt. Ein weiterer Klassiker ist das voreilige Verkaufen von Nachlassgegenständen, bevor Schulden und Pflichtteile vollständig geklärt sind. Ebenso wird oft vergessen, den zuständigen Vorstand oder das Kuratorium formal über die Annahme oder Ausschlagung beschließen zu lassen.
Muss eine gemeinnützige Organisation eine Erbschaft überhaupt annehmen?
Nein, es besteht keine Pflicht zur Annahme, auch gemeinnützige Körperschaften können frei entscheiden und eine Zuwendung ablehnen. Gründe dafür sind oft nicht nur Überschuldung, sondern auch Nachlassgegenstände, die nicht zum Satzungszweck passen oder unverhältnismäßigen Verwaltungsaufwand verursachen. Die Entscheidung sollte dokumentiert und vom zuständigen Gremium offiziell getroffen werden.
Wer hilft Stiftungen bei komplizierten Erbfällen mit Immobilien oder Auslandsvermögen?
Bei Nachlässen mit mehreren Vermögensarten oder grenzüberschreitenden Bezügen reicht internes Wissen oft nicht aus, da sich Erbrecht und Gemeinnützigkeitsrecht hier überschneiden. LINTILIA bietet spezialisierte Beratung, die genau auf diese Schnittstelle ausgerichtet ist und Organisationen durch die rechtlichen und steuerlichen Besonderheiten solcher Fälle führt. Details zur LINTILIA Expertise finden sich auf der entsprechenden Fachseite.


Kommentar schreiben