
Fünf Jahre klingen nach Weitblick. Wer sein Geld im Frühjahr 2026 so lange festgelegt hat, bekam dafür allerdings kaum mehr als für zwölf Monate: Der Abstand zwischen einjährigem und fünfjährigem Festgeld lag bei etwa 0,1 Prozentpunkten. Hohe Zinsen von rund 3 Prozent pro Jahr gab es quer durch alle Laufzeiten. Genau hier liegt der Denkfehler, der viele Anleger Geld kostet.
Das eigentliche Problem: Bindung ohne Gegenleistung
Festgeld ist ein einfaches Angebot. Sie legen Kapital für einen festgelegten Zeitraum an, die Bank garantiert einen Zinssatz, am Ende der Laufzeit erhalten Sie Ihr Geld plus Zinsen zurück. Das Prinzip dahinter: Verzicht auf Verfügbarkeit gegen eine höhere Verzinsung.
Nur greift dieses Prinzip aktuell kaum. Die Zinsstrukturkurve ist flach, längere Laufzeiten werden nicht mehr belohnt. Wer heute fünf Jahre unterschreibt, gibt Flexibilität auf und erhält dafür fast nichts. Typisch ist eine dieser beiden Enttäuschungen:
- Die Zinsen steigen wieder, das eigene Kapital liegt aber bis 2031 zu 3,0 Prozent fest.
- Ein Auto muss ersetzt werden, die Waschmaschine gibt auf, und das Geld ist nicht verfügbar.
Beides ist vermeidbar. Wichtig ist nicht, welche Festgeld Laufzeit objektiv die beste ist, sondern welche zu Ihrem Geld und Ihren finanziellen Zielen passt.
Warum sich Anleger bei der Laufzeit so oft vertun
Drei Ursachen tauchen in Beratungsgesprächen immer wieder auf.
Erstens werden Zinsprognosen überschätzt. Kaum jemand kann seriös sagen, wo die Leitzinsen der EZB in 36 Monaten stehen. Trotzdem richten viele Kunden ihre Laufzeit an einem Bauchgefühl aus, das im Rückblick regelmäßig danebenliegt.
Zweitens wird der Renditeaufschlag überschätzt. Anleger rechnen mit einem spürbaren Bonus für lange Bindung. In Zeiten steigender Zinsen gab es den auch. Aktuell bringt eine Verfünffachung der Laufzeit weniger Rendite als ein Wechsel zu einem besseren Anbieter.
Drittens werden Notgroschen und Anlagegeld vermischt. Wer alles auf ein Festgeldkonto schiebt, hat im Ernstfall keinen Puffer. Zwei bis drei Nettomonatsgehälter gehören aufs Tagesgeld, jederzeit abrufbar. Erst was darüber hinausgeht, ist Anlagegeld. Diese Trennung ist bei jeder Anlage der erste Schritt, wie auch der Überblick zu beliebten Geldanlagen in Deutschland zeigt.
Lösungsweg 1: die Zinstreppe statt einer einzigen Wette
Die Festgeldleiter, oft Zinstreppe genannt, entschärft den Konflikt zwischen Rendite und Verfügbarkeit. Statt 20.000 Euro auf einen Schlag langfristig zu binden, teilen Sie den Betrag in vier Tranchen zu 5.000 Euro mit Laufzeiten von 12, 24, 36 und 48 Monaten.
Danach wird jede frei werdende Tranche wieder für vier Jahre neu angelegt. Was diese Strategie in der Praxis bewirkt:
- Jährlich wird ein Teil fällig, Sie kommen also regelmäßig an Ihr Kapital.
- Sie legen laufend zu den jeweils aktuellen Konditionen an und mitteln so die Zinsen.
- Sie müssen keine Prognose treffen, weder für steigende noch für fallende Zinsen.
- Wie unterschiedlich Banken die Laufzeiten bepreisen, zeigt zum Beispiel festgeld von der Comdirect, wo zwischen einem und fünf Jahren nur wenige Zehntelprozentpunkte liegen.
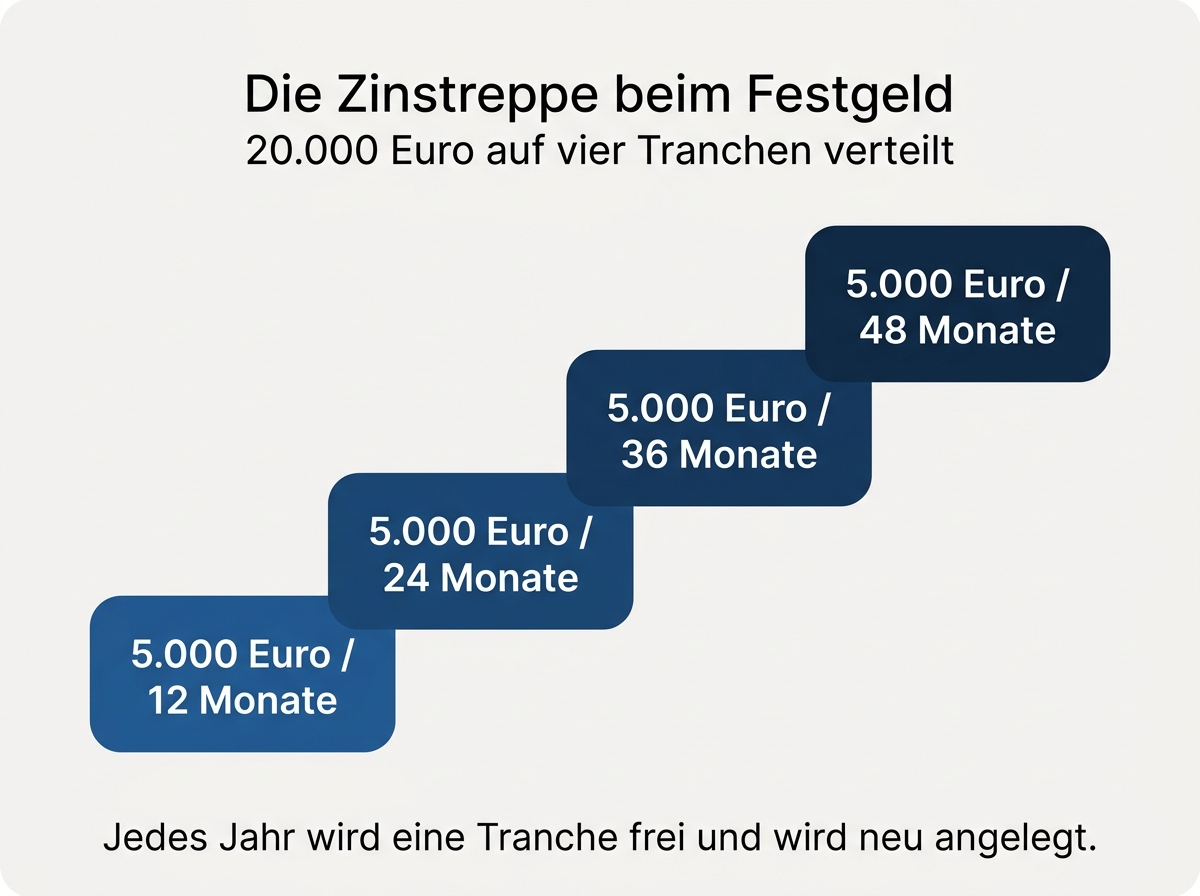
Die Zinstreppe verteilt das Kapital auf mehrere Festgeld Laufzeiten.
Sinnvoll ist die Treppe ab etwa 10.000 Euro. Darunter werden die Tranchen so klein, dass Mindestanlagesummen von häufig 1.000 oder 2.000 Euro stören.
Lösungsweg 2: splitten, auch über mehrere Banken
Ein zweiter Hebel ist die Verteilung auf mehrere Institute. Das erhöht die Sicherheit und verschafft Ihnen Zugriff auf die besten Angebote. Deutsche Banken zahlen selten Spitzenzinsen, Instituten im europäischen Ausland gelingt das öfter, weil sie neue Kunden gewinnen möchten.
Wenn Sie ein Festgeldkonto im Ausland eröffnen möchten, achten Sie auf drei Punkte: das Sitzland der Bank, dessen Rating und die Frage, ob die Zinsen jährlich oder erst am Ende gutgeschrieben werden. Der letzte Punkt entscheidet bei mehreren Jahren Bindung über den Zinseszins.
1, 2 oder 5 Jahre: die Laufzeit beim Festgeld im Vergleich
| Laufzeit | Passt zu | Vorteile | Zu bedenken |
|---|---|---|---|
| 3 bis 12 Monate | Geld mit absehbarem Verwendungszweck | kurzfristige Verfügbarkeit, schnelle Reaktion auf hohe Zinsen | häufiger Aufwand, Zinsen aktuell nicht niedriger |
| 24 bis 36 Monate | dem Großteil der Privatanleger | guter Kompromiss aus Planbarkeit und Bindung | mittelfristig kein Zugriff auf das Kapital |
| 48 bis 60 Monate | fest verplantem Kapital ohne Alternative | Zinssatz langfristig gesichert | kaum Aufschlag, Risiko entgangener Rendite |
Festgeldanlagen werden mit Laufzeiten von einem Monat bis zu zehn Jahren angeboten. Die Übersicht macht deutlich, warum viele Sparer derzeit bei kurzen Bindungen bis 24 Monate landen. Sie bekommen praktisch denselben Zinssatz und behalten die Freiheit, in absehbarer Zeit neu zu entscheiden. Kürzere Laufzeiten sind damit aktuell die sichere Wahl. Lange Bindung lohnt sich erst wieder, wenn der Aufschlag spürbar wird, grob ab einem halben Prozentpunkt Unterschied.
Praxis-Tipps, bevor Sie unterschreiben
Gesetzliche Einlagensicherung prüfen. Innerhalb der EU sind pro Person und Bank 100.000 Euro geschützt, bei einem Gemeinschaftskonto entsprechend 200.000 Euro. Wer mehr anlegt, verteilt auf mehrere Institute. Die Details erklärt die BaFin auf ihrer Seite zur Einlagensicherung.
Vorzeitige Kündigung klären. Echtes Festgeld lässt sich meist gar nicht kündigen. Manche Anbieter erlauben es gegen Vorschusszinsen, andere nur in Härtefällen. Steht dazu nichts in den Bedingungen, gilt: Das Geld bleibt bis zum Ende der Laufzeit gebunden.
Automatische Verlängerung abschalten. Läuft das Festgeld am Ende der Laufzeit automatisch weiter, landen Sie oft im schlechten Standardzins der Bank. Setzen Sie sich eine Erinnerung vier Wochen vor Fälligkeit.
Steuern einplanen. Auf Zinserträge fallen 25 Prozent Abgeltungsteuer plus Solidaritätszuschlag an, gegebenenfalls Kirchensteuer. Der Sparerpauschbetrag liegt bei 1.000 Euro pro Person. Anleger sollten den Freistellungsauftrag nicht vergessen, sonst zahlen sie zunächst zu viel.
Nicht alles festlegen. Wie viel Kapital wirklich langfristig gebunden werden darf, hängt vom Lebensabschnitt ab. Der Beitrag zu den Assetklassen auf dem Weg zur Rente ordnet Festgeld in ein größeres Depot ein.
Laufzeiten planen: Notgroschen aufs Tagesgeld, Anlagegeld aufs Festgeldkonto.
Häufige Fragen zur Festgeld Laufzeit
Wie lange sollte man Festgeld anlegen?
Für die meisten Privatanleger sind 12 bis 36 Monate sinnvoll. Diese Laufzeiten bieten aktuell fast denselben Zinssatz wie fünf Jahre, lassen Sie aber deutlich früher neu entscheiden.
Lohnt sich Festgeld mit fünf Jahren Laufzeit?
Nur, wenn der Zinsaufschlag gegenüber 24 Monaten spürbar ist und Sie das Kapital sicher nicht brauchen. 2026 war das selten der Fall.
Was ist besser, Tagesgeld oder Festgeld?
Beides zusammen. Das Tagesgeldkonto trägt den Notgroschen und bleibt jederzeit verfügbar, das Festgeld sichert den Zinssatz für den planbaren Teil. Wie sich beides in Inflationsphasen verhält, zeigt der Beitrag zum Sparen bei hoher Inflation.
Wie entwickeln sich die Zinsen nach Laufzeitband?
Die tatsächliche Entwicklung veröffentlicht die Deutsche Bundesbank monatlich in ihrer Zinsstatistik zu Einlagen und Krediten. Dort sehen Sie, wie sich Einlagen privater Haushalte mit vereinbarter Laufzeit entwickelt haben.
Was passiert am Ende der Laufzeit?
Sie haben zwei Möglichkeiten: Auszahlung auf das Referenzkonto oder Verlängerung. Ohne Ihre Anweisung greift oft die Verlängerung, meist zu schlechteren Konditionen.
Die Kernaussagen in Kürze
- Der Aufschlag für lange Bindung ist derzeit minimal, langfristige Festgeldanlagen lohnen sich dadurch kaum.
- 12 bis 36 Monate sind für die meisten Anleger der sinnvolle Bereich.
- Die Zinstreppe ersetzt die Zinsprognose durch eine klare Strategie.
- Der Notgroschen gehört aufs Tagesgeldkonto, nicht aufs Festgeldkonto.
- Einlagensicherung, automatische Verlängerung und Freistellungsauftrag vor dem Abschluss klären.
Redaktion Stiftungsindex, Stand September 2026.
Kommentar hinterlassen zu "Festgeld Laufzeit: 1, 2 oder 5 Jahre – was lohnt?"