
Die erste Gehaltsabrechnung ist für viele eine Ernüchterung. Aus 3.200 € brutto bleiben nach Steuern und Sozialabgaben je nach Steuerklasse nur rund 2.100 € netto, und davon muss ab sofort alles laufen: Miete, Absicherung, Rücklagen, Leben. Was Sie in diesen ersten Wochen einrichten, läuft oft noch nach dem dritten Job.
Ein Missverständnis hält sich dabei hartnäckig: Wer beim Berufseinstieg etwas aus seinem Geld machen will, brauche zuerst Börsenkenntnisse. Das stimmt nicht. Was hier zählt, ist solides Anfänger Finanzwissen, also Budget, Puffer und Absicherung, und nicht die Frage nach der richtigen Aktie. Die folgenden Finanztipps für Berufseinsteiger stehen bewusst in dieser Reihenfolge. Jeder Punkt kostet einmal Zeit und wirkt danach jahrzehntelang.
1. Überblick verschaffen und das Budget nach der 50-30-20-Regel bauen
Der wichtigste Schritt ist unspektakulär: Zwölf Wochen lang alle Ausgaben erfassen, per App oder Tabelle. Danach steht fest, wie die Finanzen aussehen und wohin das Gehalt fließt.
Für die Aufteilung hat sich ein Muster aus der Verbraucherforschung bewährt. Es teilt das Einkommen in drei Töpfe:
| Topf | Anteil | Bei 2.400 € netto | Was hineingehört |
|---|---|---|---|
| Fixkosten | 50 % | 1.200 € | Miete, Strom, Handy, Abos, Ticket |
| Persönliche Wünsche | 30 % | 720 € | Essen gehen, Reisen, Hobby, Kleidung |
| Sparen und Tilgen | 20 % | 480 € | Notgroschen, Sparplan, Schuldenabbau |
Die Werte sind kein Gesetz, die persönliche Lage entscheidet. In teuren Städten schluckt die Miete oft 60 % vom Netto, dann schrumpft eben der Wunsch-Topf. Wichtig ist nur: Der dritte Topf ist kein Rest am Monatsende, sondern ein fester Betrag per Dauerauftrag, einen Tag nach dem Gehaltseingang. Was nicht auf dem Konto liegt, wird auch nicht ausgegeben.
Wie groß die Lücke zwischen Brutto und Netto ausfällt, zeigt unsere Übersicht dazu, wie viel Netto vom Brutto übrig bleibt.
2. Der Notgroschen: drei Nettogehälter, bevor irgendetwas anderes kommt
Die Waschmaschine gibt auf, das Auto braucht eine Kupplung, der Umzug kommt früher. Ohne Rücklage landen solche Ausgaben auf dem Dispo, dem teuersten Kredit im Alltag.
Drei Nettogehälter gelten als finanzielles Polster, bei 2.400 € netto also 7.200 €. Das entsteht nicht über Nacht: erst ein Monatsgehalt, später aufstocken.
- Wohin? Auf ein separates Tagesgeldkonto, nicht aufs Girokonto und nicht in Aktien.
- Wie viel? Der komplette Spar-Topf, bis das erste Nettogehalt erreicht ist.
- Wann anfassen? Nur im Notfall. Ein Konzertticket ist keiner.
Wer Ausbildung oder Studium mit Schulden beendet hat, dreht die Reihenfolge: erst 1.000 € Puffer, dann teure Schulden tilgen, danach der volle Notgroschen.
3. Versicherungen für Berufseinsteiger: drei wichtige Policen, der Rest wartet
Jungen Menschen wird hier am meisten das verkauft, was sie am wenigsten brauchen. Der Grundsatz: Abgesichert wird, was Sie finanziell ruinieren kann, nicht das, was ärgerlich ist.
| Police | Nötig? | Grober Beitrag | Warum |
|---|---|---|---|
| Private Haftpflichtversicherung | Pflichtprogramm | 50 bis 80 € p. a. | Deckt Schäden, die schnell sechsstellig werden |
| Berufsunfähigkeit | Pflichtprogramm | 30 bis 80 € monatlich | Die gesetzliche Erwerbsminderungsrente liegt im Schnitt bei gut 1.000 € brutto |
| Hausrat | Sinnvoll ab eigener Wohnung | 60 bis 120 € p. a. | Erst ab einem Hausstand, den die Portokasse nicht ersetzt |
| Handy, Glasbruch, Sterbegeld | Verzichtbar | entfällt | Kleine Schäden zahlt der Notgroschen günstiger |
Punkt zwei ist der wichtigste. Eine Berufsunfähigkeitsversicherung ist nie wieder so günstig wie mit 24, weil Beitrag und Gesundheitsprüfung am Eintrittsalter hängen. Wer bis 35 wartet, zahlt mehr oder bekommt wegen Vorerkrankungen keinen Schutz. Auch Stiftung Warentest empfiehlt Berufsanfängern diese Abfolge: private Haftpflicht, Arbeitskraft, dann Vermögensaufbau. Wie Absicherung und Geldanlage zusammenspielen, zeigt unsere Übersicht zum Stellenwert von Versicherungen im Vermögensaufbau.
Prüfen Sie außerdem, welche Verträge noch über die Eltern laufen: Bei der Haftpflicht endet der Schutz mit der Erstausbildung, nicht mit dem Auszug.
Erst vergleichen, dann unterschreiben: Haftpflicht und Berufsunfähigkeit haben Vorrang.
4. Vorsorge fürs Alter: geschenktes Geld nicht liegen lassen
Wandeln Sie Teile des Gehalts in eine Betriebsrente um, muss der Arbeitgeber seit 2019 mindestens 15 Prozent zuschießen, sofern er dabei Sozialabgaben spart. Ein Beispiel: Aus 100 € Eigenanteil werden so mindestens 115 € Sparleistung, und viele Betriebe geben freiwillig mehr. Dieser Zuschuss ist der einzige Teil der Altersvorsorge, dessen Rendite von Anfang an feststeht.
Ähnlich läuft es bei vermögenswirksamen Leistungen. Bis zu 40 € im Monat legt der Arbeitgeber je nach Tarif obendrauf, Geld, das viele nie abrufen. Fließt es in einen Beteiligungssparplan, kommt für Ledige mit einem zu versteuernden Einkommen unter 40.000 € die Arbeitnehmersparzulage dazu: 20 Prozent auf bis zu 400 €.
Drei Fragen fürs nächste Gespräch mit der Personalabteilung:
- Wie hoch ist der Zuschuss zur betrieblichen Altersvorsorge, und welcher Anbieter steckt dahinter?
- Zahlt der Betrieb vermögenswirksame Leistungen, und ab wann?
- Was passiert damit bei einem Jobwechsel?
Die Betriebsrente ist trotzdem nicht automatisch das beste Produkt. Ohne nennenswerten Zuschuss und mit hohen Gebühren rechnet sich ein Sparplan oft besser, denn auf die Rente im Alter fallen später noch Steuern sowie Kranken- und Pflegeversicherung an. Wie sich private Altersvorsorge zum Berufsstart aufbaut, erklärt die Verbraucherzentrale in ihrem Überblick ohne Verkaufsinteresse.
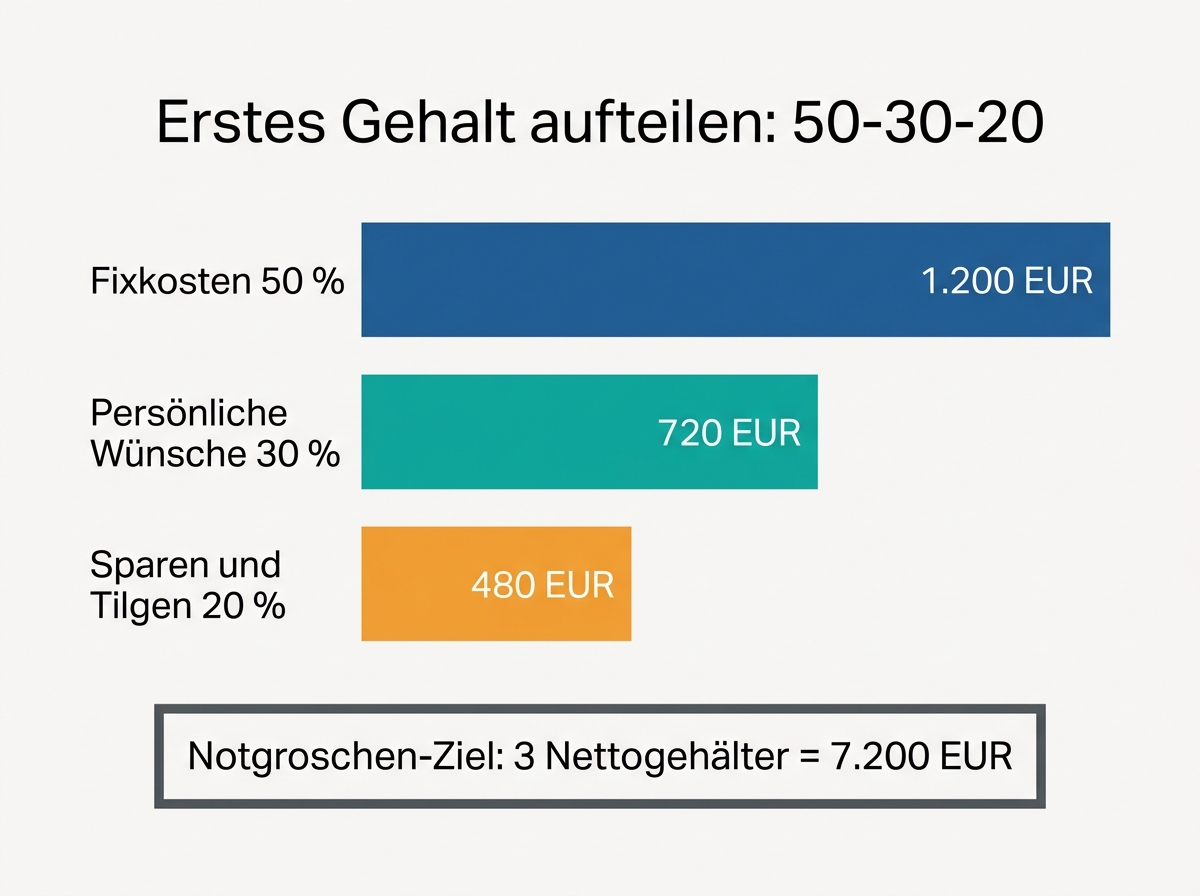
So teilen Berufseinsteiger ihr erstes Gehalt sinnvoll auf.
5. Der erste Sparplan: breit investieren statt Einzelaktien raten
Nach Notgroschen und Absicherung beginnt die eigentliche Geldanlage. Sie ist unaufgeregter, als das Internet vermuten lässt. Wer investieren will, braucht weder Vorwissen noch viel Kapital. ETF steht für Exchange Traded Funds, also börsengehandelte Indexfonds. Ein ETF auf den MSCI World verteilt das Geld auf über 1.400 Unternehmen und deckt für junge Anleger am Anfang fast alles ab.
Ein Beispiel zeigt, warum Zeit hier mehr wiegt als die Höhe der Rate. Bei angenommenen 6 Prozent Rendite werden aus 150 Euro im Monat:
- nach 10 Jahren etwa 24.500 € bei 18.000 € Einzahlung,
- nach 40 Jahren etwa 299.000 € bei 72.000 € Einzahlung.
Mehr als drei Viertel der Endsumme kommen vom Zinseszins, und der braucht Zeit. Wer mit 25 zu sparen beginnt statt mit 35, spart einen erheblichen Teil der Einzahlungen.
Kurse schwanken, zwischenzeitliche Verluste von 30 % sind normal, weshalb dieses Geld mindestens zehn Jahre liegen bleiben sollte. Und Einzelaktien sind kein Einstieg, sondern eine Wette auf ein Unternehmen. Was dabei zu beachten ist, steht in unserem Ratgeber Aktien kaufen: Das sollten Anfänger beachten.
6. Die erste Steuererklärung: meistens freiwillig, meistens lohnend
Als lediger Angestellter in Steuerklasse I sind Sie in der Regel nicht zur Abgabe verpflichtet. Freiwillig lohnt sie sich trotzdem fast immer, weil im ersten Jahr selten durchgehend gearbeitet wurde und der Lohnsteuerabzug dann zu hoch war.
Diese Posten werden am häufigsten übersehen:
- Bewerbungskosten aus dem Vorjahr, von Fahrtkosten bis Fotos.
- Umzugsausgaben bei beruflichem Umzug, inklusive der Pauschale für sonstige Umzugsauslagen von 964 € (Stand März 2024).
- Pendlerpauschale, 30 Cent je Entfernungskilometer, ab dem 21. Kilometer 38 Cent.
- Arbeitsmittel wie Laptop, Fachbücher oder Schreibtisch.
- Fortbildungen, die Sie selbst gezahlt haben.
Zusammen überschreiten diese Ausgaben schnell den Arbeitnehmerpauschbetrag von 1.230 €, der ohne Nachweis automatisch gilt. Erst darüber bringt jeder weitere Euro eine Erstattung. Eine freiwillige Erklärung ist vier Jahre rückwirkend möglich.
7. Schuldenfallen erkennen: Dispo, Ratenkauf, Leasing
Der teuerste Fehler beim Start ins Berufsleben ist nicht die falsche Geldanlage, sondern Konsum auf Pump. Wer 10 % Zinsen zahlt, muss anderswo erst 10 % verdienen, um bei null zu stehen.
- Dispokredit: im Schnitt gut 11 %. Ein dauerhaft um 1.500 € überzogenes Konto kostet so 165 € für nichts.
- Null-Prozent-Finanzierung: Der Kredit ist gratis, der Kauf selten nötig. Drei Raten für Handy, Sofa und Fahrrad binden das Budget dauerhaft.
- Kreditkarten mit Teilzahlung: Die bequeme Ratenoption kostet oft mehr als der Dispo. Wo es günstige Konditionen gibt, zeigt unser Kreditkarten-Vergleich.
- Auto-Leasing direkt zum Start: feste Rate, feste Laufzeit, keine Flexibilität beim Jobwechsel.
Ein Tipp gegen Impulskäufe: Je teurer die Anschaffung, desto länger die Bedenkzeit. Über 500 € eine Nacht darüber schlafen, über 2.000 € eine Woche.
Häufige Fragen zum Umgang mit Geld im ersten Job
Wie viel Prozent vom Gehalt sollte man sparen?
20 Prozent vom eigenen Einkommen sind ein guter Zielwert. Viele junge Leute starten in teuren Städten mit 10 % und heben die Sparrate bei jeder Gehaltserhöhung an.
Wie hoch sollte der Notgroschen sein?
Drei Nettogehälter. Bei unsicherer Beschäftigung eher vier, in einem sicheren Job ohne große Verpflichtungen reichen anfangs zwei.
Lohnt sich die betriebliche Altersvorsorge?
Mit einem Zuschuss deutlich über den gesetzlichen 15 % fast immer. Ohne echten Zuschuss und bei hohen Gebühren ist ein eigener ETF-Sparplan meist die bessere Wahl.
Was ist der häufigste Fehler im ersten Berufsjahr?
Der Lebensstil wächst schneller als das Gehalt. Wer nach der ersten Erhöhung sofort die Miete anhebt, verliert den neuen Spielraum, bevor er entstanden ist.
Die sieben Tipps in einem Satz: Budget aufstellen, Notgroschen füllen, Haftpflicht und Berufsunfähigkeit abschließen, Zuschüsse fürs Alter abholen, Sparplan starten, Steuererklärung abgeben, Schulden meiden. In dieser Reihenfolge, mit kleinen Beträgen und ohne Eile.
*Redaktion Stiftungsindex, Stand September 2026. Dieser Text ersetzt keine individuelle Finanz- oder Steuerberatung.*
Kommentar hinterlassen zu "Finanztipps für Berufseinsteiger: 7 Schritte zum Start"